Video Experimental Relacionado
Updated: Jul 9, 2026
An Analog Macroscopic Technique for Studying Molecular Hydrodynamic Processes in Dense Gases and Liquids
Published on: December 4, 2017
Una teoría de las distribuciones de la ley de poder en las fluctuaciones del mercado financiero
Xavier Gabaix1, Parameswaran Gopikrishnan, Vasiliki Plerou
1Department of Economics, Massachusetts Institute of Technology, Cambridge, Massachusetts 02142, USA. xgabaix@mit.edu

Las grandes fluctuaciones financieras, como los cambios en los precios de las acciones, siguen las leyes de poder en los mercados globales. Un nuevo modelo explica esto vinculando la actividad del mercado a la negociación óptima de los grandes participantes, como los fondos mutuos.
Área de la Ciencia:
- Las finanzas cuantitativas.
- Mecánica estadística La mecánica estadística es la mecánica estadística.
- Dinámica del mercado Dinámica del mercado
Sus antecedentes:
- El análisis de sistemas complejos a menudo se centra en fluctuaciones significativas.
- Los mercados financieros exhiben grandes fluctuaciones en el precio de las acciones, el volumen de operaciones y el número de transacciones.
- Los datos empíricos revelan distribuciones de ley de poder para estas fluctuaciones financieras en diversos mercados.
Objetivo del estudio:
- Proponer un modelo teórico que explique el comportamiento observado de la ley de poder en las fluctuaciones financieras.
- Investigar el papel de los grandes participantes en el mercado en la generación de estas regularidades estadísticas.
- Proporcionar una explicación unificada para los hallazgos empíricos en diferentes tipos de mercado y países.
Principales métodos:
- Desarrollar un modelo basado en la hipótesis de que los grandes movimientos del mercado se derivan de las operaciones de grandes participantes.
- Utilizando la caracterización empírica de la distribución del tamaño de los grandes participantes en el mercado (fondos mutuos).
- Analizar el comportamiento comercial bajo el supuesto de la óptimalidad para derivar exponentes de la ley de potencia.
Principales resultados:
- El modelo propuesto explica con éxito la prevalencia de las leyes de poder en los datos de fluctuación financiera.
- El modelo demuestra que el comportamiento comercial óptimo de los grandes participantes conduce a distribuciones observadas de la ley de poder.
- El modelo tiene en cuenta las regularidades empíricas relacionadas con las fluctuaciones de precios, el volumen de operaciones y el número de operaciones.
Conclusiones:
- Una base teórica genérica subyace a los fenómenos de poder-ley en los mercados financieros.
- Los grandes participantes y sus estrategias comerciales óptimas son los principales impulsores de la dinámica del mercado.
- El modelo ofrece un marco unificado para comprender las propiedades estadísticas de las fluctuaciones financieras.
Videos de Conceptos Relacionados
 01:32
Probability Distributions
A discrete probability distribution is a probability distribution of discrete random variables. It can be categorized into binomial probability distribution and Poisson probability...
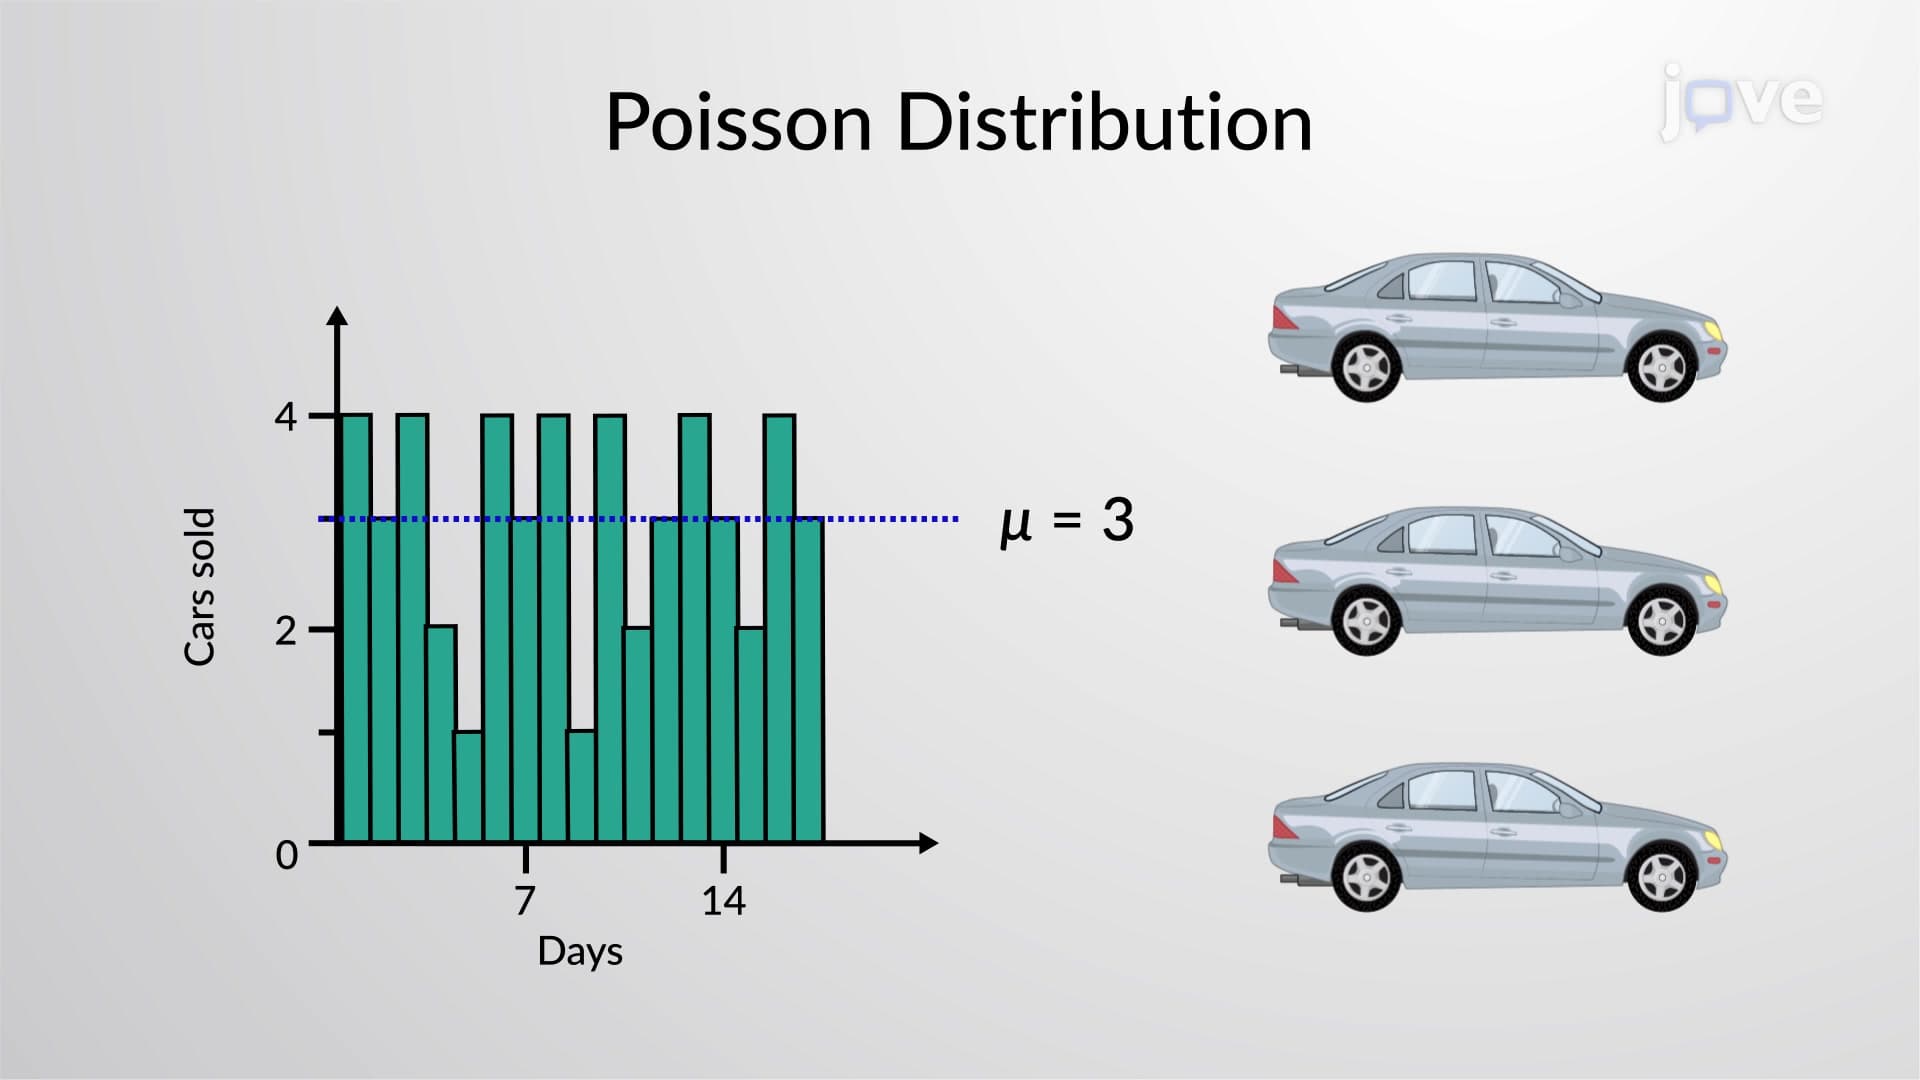 01:09
Poisson Probability Distribution
The...
 01:11
Normal Distribution
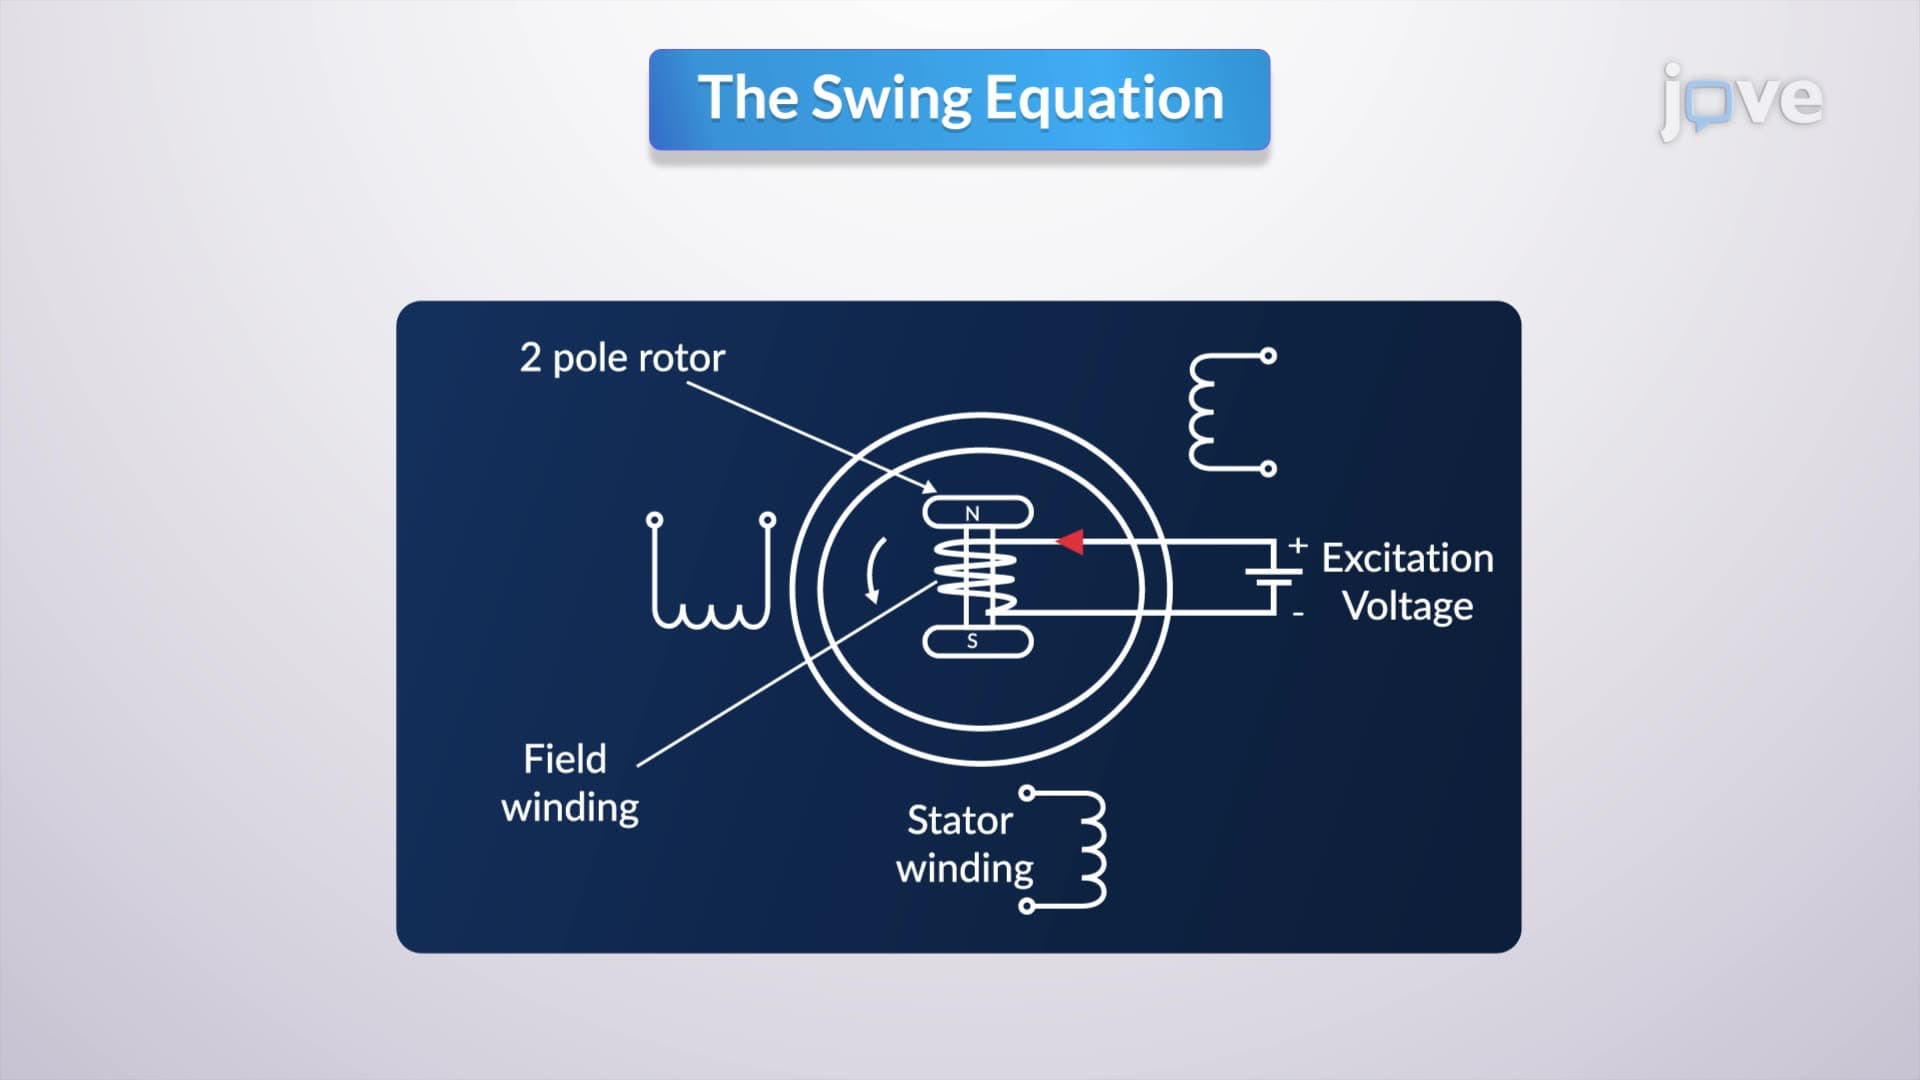 01:21
The Swing Equation
In a steady-state operation, the mechanical torque (Τm) supplied to the generator is balanced by the electrical torque (Τe)...
 01:25
First Derivative Test: Problem Solving
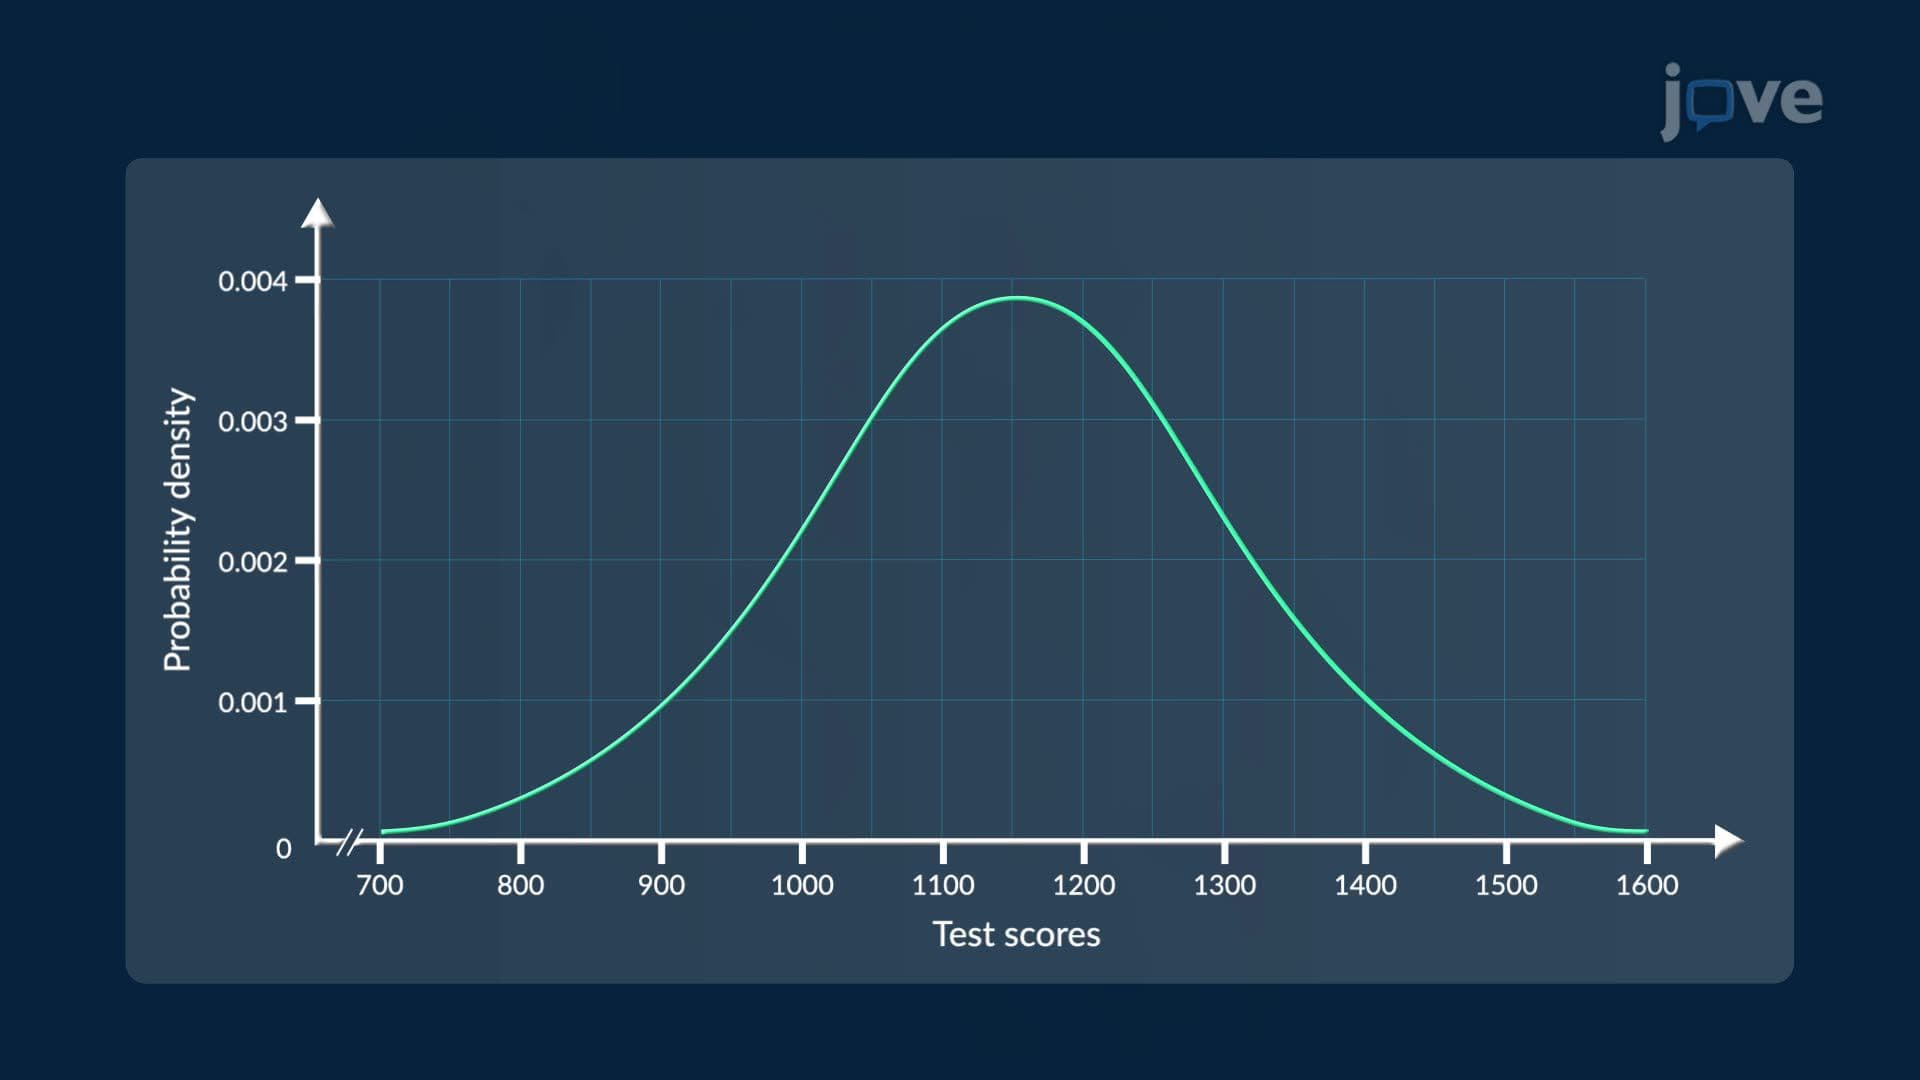 01:29
Introduction to Normal Distributions